



Publié le 28/09/2026 · Mis à jour le 28/09/2026 · Par l’équipe produit Voldt®
En France et dans sept autres des 12 pays de cet aperçu, l'employeur peut rembourser la recharge à domicile d'un véhicule de fonction sans impôt supplémentaire pour le salarié, à condition de justifier les kWh du véhicule. L'Espagne, l'Italie et la Suède imposent le remboursement sous une forme ou une autre, et le Portugal le traite comme une charge de l'entreprise contre une note de débit du salarié. La différence tient au justificatif : certains pays exigent un compteur dédié, d'autres acceptent un relevé par session.
L'essentiel
8
Pas d'impôt supplémentaire pour le salarié
France, Royaume-Uni, Allemagne, Pays-Bas, Danemark, Norvège, Pologne, Finlande.
3
Imposé sous une forme ou une autre
Espagne, Italie, Suède (usage privé).
2
Le compteur dédié est une exigence écrite en Allemagne et en Finlande.
01 · Vue d'ensemble
Quels pays imposent le remboursement de la recharge à domicile ?
L'Espagne, l'Italie et la Suède. Dans les neuf autres, le remboursement ne crée pas d'impôt pour le salarié s'il correspond à la consommation réelle du véhicule.
Là où l'usage privé du véhicule est évalué comme un avantage global, l'électricité reste en général à part ou incluse. Là où le carburant constitue un avantage distinct, l'électricité suit la même voie.
Fig. 1
Imposition du remboursement de la recharge à domicile, par pays

8 · Pas d'impôt supplémentaire pour le salarié
France, Royaume-Uni, Allemagne, Pays-Bas, Danemark, Norvège, Pologne, Finlande
3 · Imposé sous une forme ou une autre
Espagne, Italie, Suède
1 · Charge de l'entreprise
Portugal
Règles nationales selon les sources de chaque article Voldt® par pays, septembre 2026.
France
Impôt sur le remboursement
Aucun, l'électricité reste hors de l'avantage en nature
Condition
Remboursement du coût réel (Urssaf)
Royaume-Uni
Impôt sur le remboursement
Aucun (ITEPA 2003, s. 239)
Condition
Preuve que l'électricité est allée au véhicule
Allemagne
Impôt sur le remboursement
Aucun
Condition
Compteur dédié ; tarif propre ou forfait électricité
Pays-Bas
Impôt sur le remboursement
Aucun
Condition
Remboursement au kWh mesuré
Danemark
Impôt sur le remboursement
Aucun pour le salarié imposé sur la voiture de fonction
Condition
Coût justifié par véhicule
Norvège
Impôt sur le remboursement
Aucun, couvert par le supplément standard
Condition
Électricité rattachée au véhicule
Pologne
Impôt sur le remboursement
Aucun, inclus dans le forfait de 250 zł
Condition
Montant égal aux coûts justifiés
Finlande
Impôt sur le remboursement
Aucun avec l'avantage véhicule complet
Condition
Appareil de mesure dédié
Portugal
Impôt sur le remboursement
Charge de l'entreprise
Condition
Note de débit du salarié fondée sur des kWh démontrables
Espagne
Impôt sur le remboursement
Imposé comme avantage en nature distinct
Condition
Valorisé selon les kWh du véhicule
Italie
Impôt sur le remboursement
Imposé comme revenu salarial
Condition
L'énergie remboursée compte comme revenu
Suède
Impôt sur le remboursement
Privé : avantage carburant ; déplacements professionnels : 9,50 kr par mil exonérés
Condition
kWh et mil doivent être justifiés
Les règles complètes de chaque pays
02 · Justificatifs
Quels justificatifs chaque administration accepte-t-elle ?
Un relevé des kWh partis dans le véhicule. Le compteur Linky seul est un justificatif faible, car il mélange le véhicule et le reste du logement.
En France, rembourser au coût réel suppose de connaître les kWh du véhicule, session par session. L'Allemagne et la Finlande inscrivent le compteur dédié dans la règle, et le Danemark a refusé un modèle qui estimait la part du véhicule sur la facture du foyer.
Conseil Voldt®
demandez à votre prestataire de paie quel fichier il importe. La plupart des plateformes de flotte lisent directement l'export des sessions du chargeur : justificatif et remboursement mensuel sortent du même fichier.
03 · Prix
Qui fixe le prix du kWh ?
Dans la plupart des pays, le tarif du salarié. L'Allemagne et le Royaume-Uni proposent aussi un taux fixe.
Les taux fixes allègent la paperasse mais couvrent moins : le taux britannique ne vaut que pour les trajets professionnels, le suédois que pour les déplacements professionnels. Pour l'usage privé, on revient au prix réel du kWh.
Conseil Voldt®
fixez par écrit le prix du kWh à la remise du véhicule et actualisez-le une fois par an.
04 · Évolutions
Quelles règles changent ?
Les Pays-Bas et l'Allemagne ont le plus changé récemment.
Fig. 2
Changements de règles datés, de 2026 à 2031
2026
DE
janv.
DK
janv.
SE
juil.
2027
NL
janv.
FR
déc.
2028
UK
avr.
2029
Rien de prévu
2030
Rien de prévu
2031
NL
janv.
Belastingplan 2026 · Overige fiscale maatregelen 2027 · BMF, 11/2025 · HM Treasury · Skatteverket · Skattestyrelsen · Urssaf.
- France : l'abattement de 70 % sur l'avantage en nature s'applique aux véhicules 100 % électriques éco-scorés mis à disposition jusqu'au 31 décembre 2027.
- Pays-Bas : à partir du 1er janvier 2027, l'employeur paie chaque année 12 % de la valeur catalogue des véhicules de fonction essence, diesel et hybrides avec usage privé ; les électriques sont exonérés.
- Allemagne : les forfaits mensuels de recharge à domicile ont pris fin le 1er janvier 2026.
- Royaume-Uni : l'impôt sur les hybrides rechargeables de fonction passe à 18 % fixe en avril 2028.
- Suède : la recharge au travail est exonérée de façon permanente à partir du 1er juillet 2026 ; pas la recharge à domicile.
05 · Le relevé
Comment obtenir un relevé des kWh par session ?
Avec un chargeur qui mesure chaque session et sait quel salarié l'a branché.
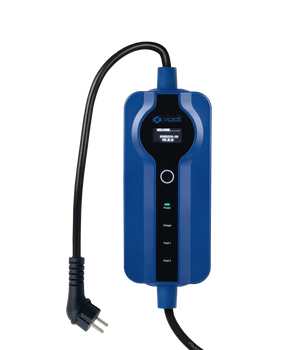
Le Chargeur Mobile OCPP Voldt® le fait depuis une prise domestique ordinaire. Son compteur conforme MID enregistre les kWh de chaque session séparément du reste du logement, et le chargeur envoie chaque session par OCPP à la plateforme de flotte avec l'heure de début et de fin et l'identifiant du salarié. Aucune borne n'est à installer : il convient donc aussi aux salariés locataires, à ceux qui partagent un véhicule ou qui déménagent. Les kits sont présentés ci-dessous.
Notre verdict
Remboursez la recharge à domicile sur la base des kWh mesurés par session, rattachés au salarié. Avec un chargeur portable OCPP à compteur conforme MID, vos salariés rechargent chez eux à leur propre tarif d'électricité au lieu d'une borne publique, sans installer une borne chez chacun.
À acheter si
vos salariés rechargent au travail et n'ont pas de borne à domicile, et rechargent donc aujourd'hui sur des bornes publiques.
À éviter si
vos salariés rechargent uniquement au travail, ou ont déjà à domicile une borne qui enregistre chaque session par salarié.
Chargeur Mobile OCPP Voldt®

Kit Basic
Chargeur avec compteur conforme MID
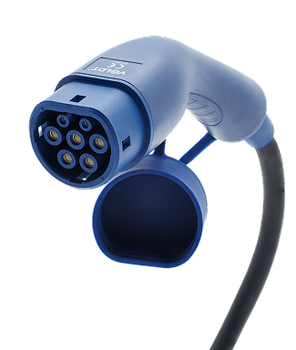
Adaptateur Type 2 pour les bornes publiques
Adaptateur Schuko pour la prise
Câble de 7,5 m

Kit Pro
Tout le kit Basic
Adaptateurs CEE 16 et 32 A
Jusqu’à 22 kW en triphasé si la voiture l’accepte
Certifié CE et TÜV · Compteur conforme MID · Garantie 3 ans · Retour sous 100 jours
Utilisation sûre et garantie
- N’utilisez que les adaptateurs Voldt® du chargeur, branchés directement sur une prise en bon état reliée à la terre, jamais sur une rallonge.
- Faites confirmer par un électricien que le circuit supporte 16 A pendant des heures.
- Si le manuel de votre voiture diffère de ce guide, suivez le manuel.
Les câbles et chargeurs portables Voldt® sont marqués CE et certifiés TÜV, avec une garantie de 3 ans ; conditions et exclusions sur la page garantie et réclamations.
CE · TÜV · IP67 · Garantie 3 ans · Retour sous 100 jours
Questions fréquentes
Le remboursement de la recharge à domicile est-il toujours exonéré ?
En France, l'électricité remboursée au coût réel reste hors de l'avantage en nature. C'est le cas dans huit des 12 pays.
Le relevé du compteur du logement suffit-il ?
Non. Il additionne tout le foyer.
L'employeur peut-il verser un forfait mensuel ?
Plus en Allemagne depuis 2026. En Pologne, un montant supérieur aux coûts réels s'ajoute au revenu du salarié.
Les mêmes règles valent-elles pour la recharge publique ?
Non. Cartes de recharge et bornes publiques sont traitées à part.
Quel prix du kWh retenir ?
Le tarif du salarié, actualisé une fois par an.
Où trouver les règles de chaque pays ?
Chaque pays a son propre article Voldt®, en lien sous le tableau.
L’équipe produit Voldt®, développement produit et support
Conçoit les câbles et chargeurs portables Voldt® et répond aux questions qui arrivent au support Voldt®.